
L’evoluzione del mercato dei veicoli in Europa: luci e ombre della transizione elettrica
I dati dell’Automobile Industry Pocket Guide 2026 di ACEA fotografa le sfide del settore automobilistico europeo.
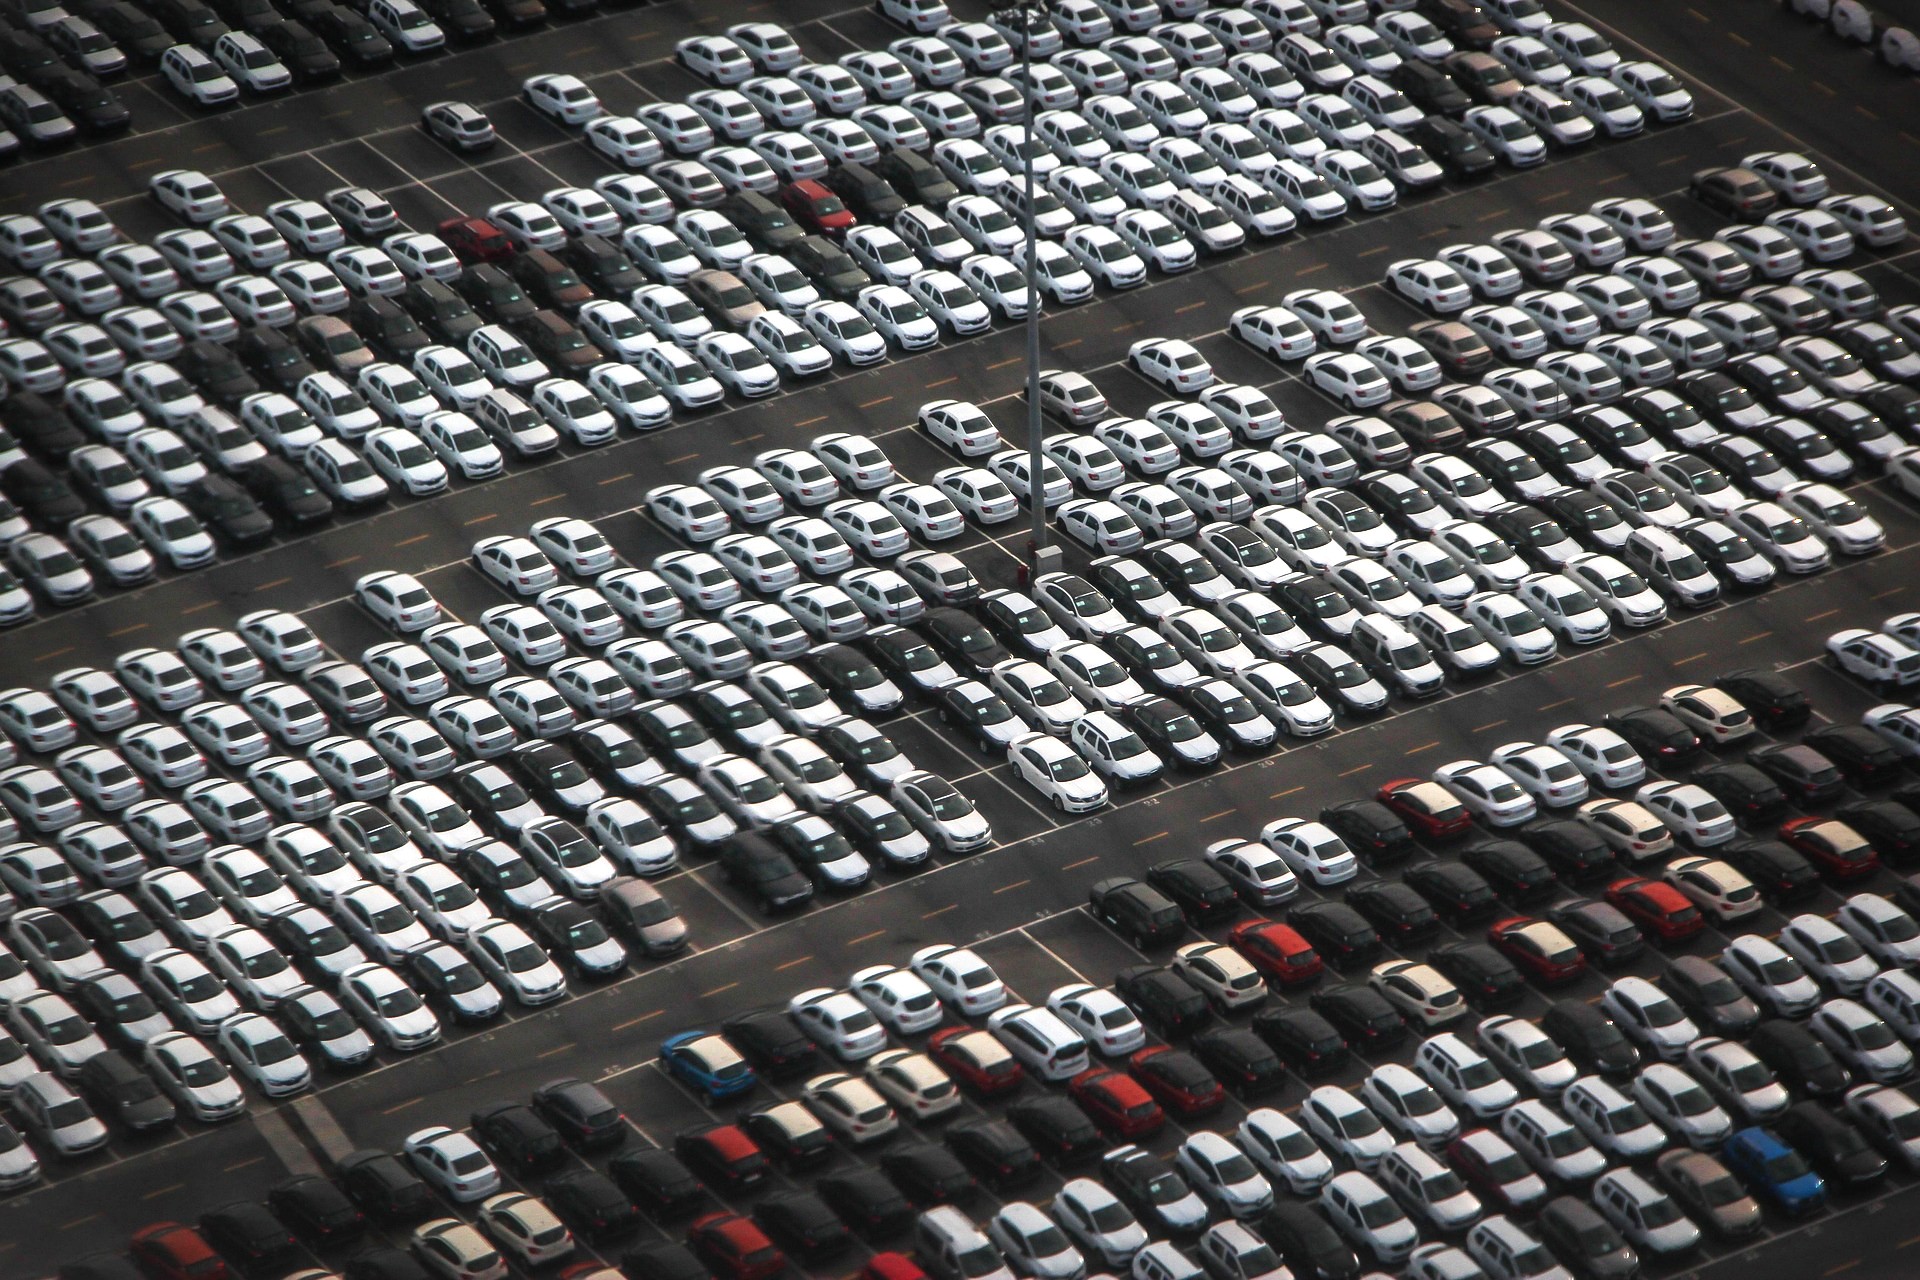
L’industria automobilistica europea sta affrontando una fase di profonda trasformazione: l’urgenza della decarbonizzazione e un quadro normativo ed ecologico orientato alla neutralità climatica.
È quanto emerge dai dati dell’Automobile Industry Pocket Guide 2026, pubblicata da ACEA (European Automobile Manufacturers’ Association), che fotografa un panorama articolato in cui i progressi sul fronte delle immatricolazioni di veicoli a zero emissioni si scontrano con forti rigidità strutturali.
“Il settore automobilistico rimane un pilastro dell’economia europea: sostiene milioni di posti di lavoro, stimola gli investimenti in ricerca e sviluppo e contribuisce in modo significativo al commercio e alla crescita economica. – ha dichiarato Sigrid de Vries, Direttore Generale ACEA – Tuttavia, l’industria sta affrontando una poli-crisi caratterizzata da una domanda di mercato debole, una crescente concorrenza globale, costi in aumento, pressioni normative e incertezza geopolitica. Allo stesso tempo, realizzare la transizione verso una mobilità a zero emissioni richiederà investimenti costanti da parte dei produttori, accompagnati da un quadro normativo in grado di rafforzare la competitività e la resilienza industriale dell’Europa”.
Il settore automobilistico costituisce uno dei pilastri dell’economia europea: garantisce occupazione diretta e indiretta a 13,5 milioni di persone (pari al 6,9% dell’occupazione totale dell’UE), sostenendo 2,4 milioni di posti di lavoro diretti nella produzione manifatturiera (pari all’8% della manifattura europea).
Inoltre, la fiscalità legata all’uso e alla proprietà dei veicoli genera circa 430 miliardi di euro all’anno per i bilanci pubblici dei principali mercati dell’UE.
L’industria automobilistica si conferma anche come primo settore industriale europeo per investimenti privati in ricerca e sviluppo, con una spesa di 84,3 miliardi di euro nel 2024, pari al 33% del totale della R&S industriale dell’UE, quasi il doppio rispetto all’apporto del settore farmaceutico e biotecnologico (44,3 miliardi di euro).
Sul piano produttivo, tuttavia, emerge un marcato deficit: nel 2025 sono stati prodotti nell’UE 13,8 milioni di veicoli (di cui 11,5 milioni di autovetture), un valore che rimane inferiore di circa 3 milioni di unità rispetto ai volumi del 2019.
Nel frattempo, le vendite globali di auto sono cresciute del 3,5% lo scorso anno, con l’UE che rappresenta circa il 14% del mercato.
Sul fronte dell’elettrificazione, la quota di mercato delle autovetture 100% elettriche a batteria (BEV) ha raggiunto il 17,4% delle nuove immatricolazioni nell’Unione Europea, a fronte di una quota per le auto a benzina scesa al 26,6% e per le motorizzazioni diesel attestata all’ 8,9%.
Le autovetture ibride elettriche (full e mild hybrid) continuano a guidare le preferenze del mercato con il 34,5% delle immatricolazioni, mentre le ibride plug-in (PHEV) rappresentano il 9,4%.
L’espansione del listino da parte dei costruttori è stata marcata: attualmente le case automobilistiche offrono ai consumatori europei oltre 400 modelli ricaricabili tra elettrici a batteria e ibridi plug-in.
Nonostante l’ampliamento della gamma e l’incremento delle vendite sul nuovo, il tasso di rinnovo del parco veicolare reale rimane contenuto. Su un totale di circa 256 milioni di autovetture circolanti sulle strade dell’Unione Europea, i veicoli BEV e PHEV rappresentano complessivamente meno del 4% della flotta (con i BEV isolati al 2,3% e i PHEV al 1,4%).
L’età media elevata delle autovetture nell’Unione Europea (ben 12,7 anni) dimostra, infatti, come la sostituzione dei veicoli più datati ed inquinanti stia procedendo a rilento, ostacolata dalle incertezze economiche e dal costo d’acquisto dei veicoli di nuova generazione.
Il vero collo di bottiglia della transizione elettrica risiede nelle infrastrutture di ricarica. Attualmente, nell’UE si registra una media di un punto di ricarica pubblico ogni sette auto elettriche.
Anche la distribuzione geografica è fortemente disomogenea: tre soli Paesi – Francia, Germania e Paesi Bassi – concentrano il 56% di tutte le colonnine pubbliche dell’UE.
Inoltre, mentre la quasi totalità dei governi UE offre incentivi o agevolazioni fiscali per l’acquisto di auto elettriche, meno della metà dei Paesi membri prevede incentivi dedicati alla realizzazione delle infrastrutture di ricarica.
I profondi mutamenti geopolitici ed economici in atto a livello globale determinano flussi commerciali del settore automobilistico.
Nel 2025, nonostante un calo complessivo sia del valore che del volume del commercio di veicoli, l’Unione Europea è riuscita a mantenere un significativo surplus commerciale di 84,7 miliardi di euro (con esportazioni extra-UE per circa169,2 miliardi e importazioni per 84,5 miliardi).
Tuttavia, questo avanzo commerciale ha subito una contrazione dell’11,4% rispetto al 2024.
La Cina rappresenta il cambiamento più radicale: il saldo commerciale automobilistico dell’UE con Pechino è peggiorato notevolmente negli ultimi tre anni, accumulando un deficit di quasi 7 miliardi di euro nel 2025. La Cina è oggi il primo Paese di origine per valore delle importazioni di auto elettriche nell’Unione Europea.
Tra le buone notizie: sostenibilità e sicurezza.
Sul fronte della sicurezza stradale, l’Europa mantiene la leadership mondiale: nel 2024 le vittime della strada nell’UE sono scese a 45 per milione di abitanti (-17,4% dal 2014).
In materia di sostenibilità industriale, i costruttori hanno ottenuto importanti risultati nell’impronta ecologica degli stabilimenti: dal 2005 al 2025, le emissioni di CO2 generate durante la produzione di ogni singola auto sono crollate del 63,4%, mentre il consumo di acqua per veicolo prodotto è sceso di quasi il 56%.
Sebbene l’edizione di quest’anno dell’Automobile Industry Pocket Guide offra alcuni spunti positivi, il settore continua ad affrontare sfide importanti.
Il mercato dei veicoli elettrici non sta progredendo al ritmo necessario, mentre esercitano ulteriore pressione la forte concorrenza globale, le tensioni geopolitiche, l’aumento dei costi di produzione e un contesto normativo UE sempre più complesso.
Di AM
Articoli correlati
 Mercato auto Ue, luci e ombre: +1,4% a febbraio, ma -1,2% nel primo bimestre 2026
 Rapporto: “Veicoli sulle strade europee”: i dati 2024 del parco auto circolante e non solo
 Veicoli prodotti in Europa: occorre salvaguardare produzione, valore e sostenibilità
 Digitalizzazione dei documenti dei veicoli; un passo avanti nella revisione delle norme.
 Veicoli fuori uso: per ADA nel Regolamento europeo la vendita dei ricambi deve restare fuori dalla responsabilità estesa del produttore